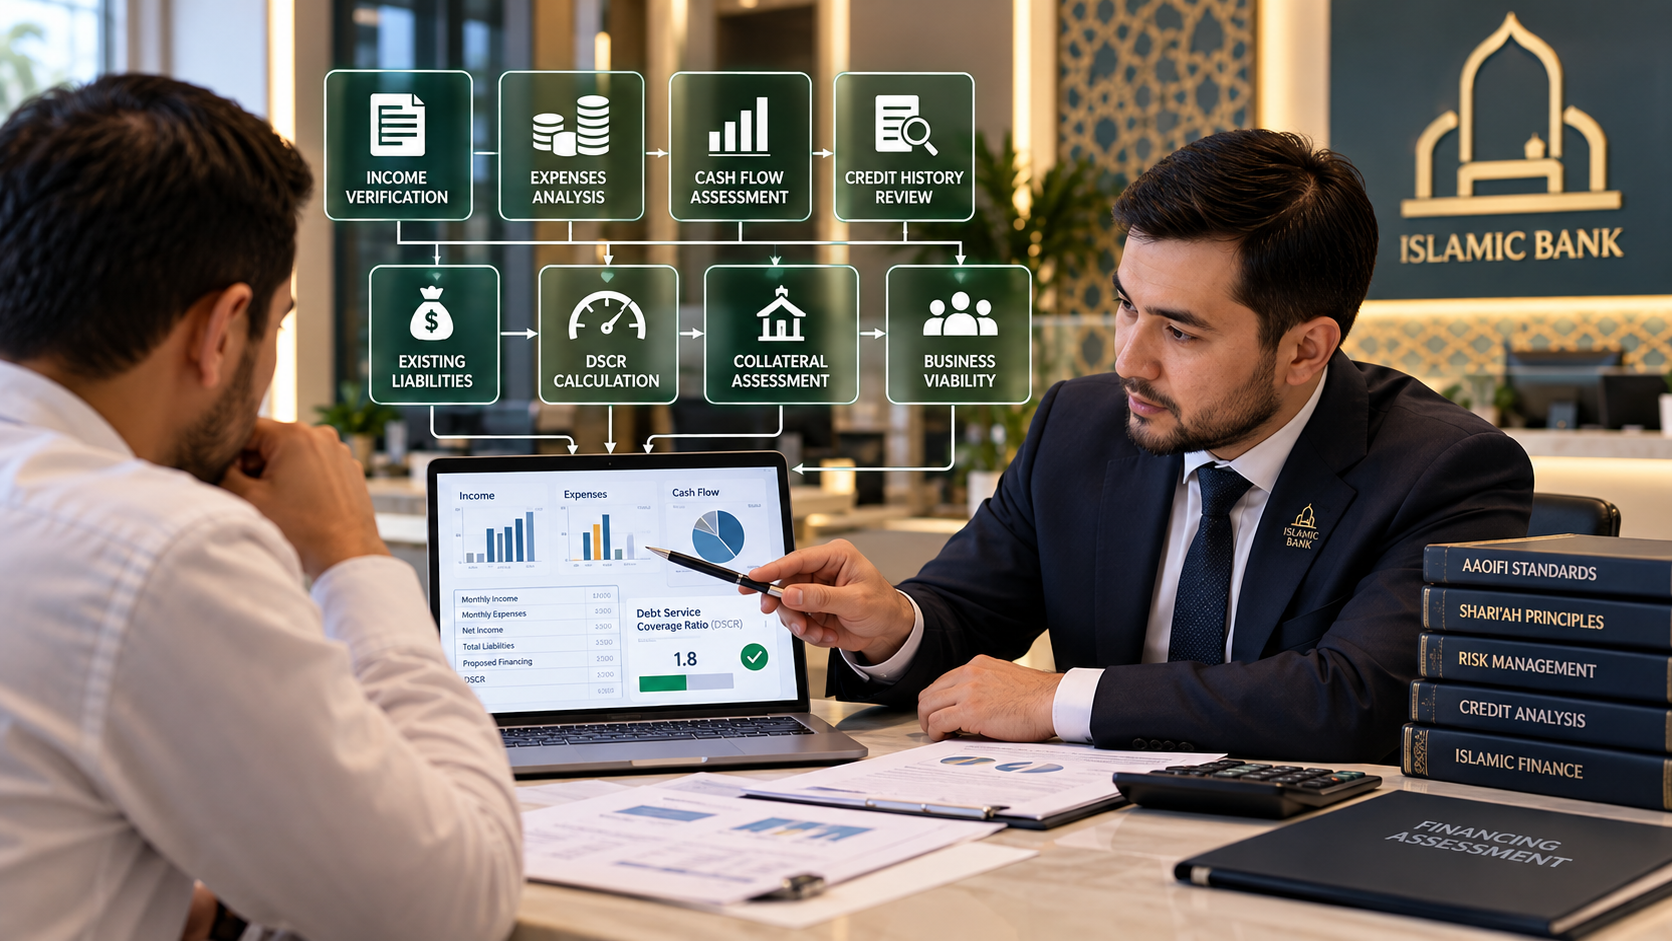
Ислом банкига мурожаат қилган мижоз одатда: «Менга қанча маблағ беришингиз мумкин?», деб сўрайди.
Банк учун эса асосий савол бошқача:
«Ушбу мижоз олинган молия маблағлари бўйича ўз мажбуриятларини қай даражада бажара олади ва танланган битим доирасида банкнинг хатарлари қандай бошқарилади?»
Бу икки савол ўртасида катта фарқ бор.
Чунки ислом банкида молиялаштириш пул беришдан иборат эмас (қарзи ҳасан битимини инобатга олмаганда). Банк мижозни молиялаштиришда Муробаҳа, Ижара, Салам, Истисна, Мушорака, Музораба каби турли шартномалардан фойдаланиши мумкин. Шунинг учун мижознинг ҳолатини баҳолаш ҳам танланган шартнома ва лойиҳага хос хатарларга қараб турлича бўлади.
Халқаро ислом молия амалиётида бу жараён credit risk assessment — кредит хатарини баҳолашнинг ислом молияга мослаштирилган шакли сифатида қаралади. IFSB меъёрларида ҳар бир ислом молиялаштириш воситаси бўйича хатарларни алоҳида баҳолаш, тегишли маълумотларни йиғиш, due diligence (экспертлик таҳлили) ўтказиш ва Шариатга мувофиқ хатарни камайтириш воситаларидан фойдаланиш зарурлиги таъкидланган.
1. Нима учун ислом банкларида «кредитга лаёқатлилик» тушунчаси бироз бошқача?
Анъанавий банкда асосий муносабат:
Банк → пул → мижоз → фоиз билан қайтариш
кўринишида бўлиши мумкин.
Ислом банкида эса:
Банк → актив/хизмат/инвестиция → мижоз → шартнома асосида тўлов (савдо ва ижара шартномаларида) ёки фойда тақсимоти (шерикчилик битимларида)
модели қўлланади.
Масалан, Муробаҳа битимида банк мижозга шунчаки пул бериб қўймайди. Банк аввал муайян активни сотиб олади ва кейин уни мижозга муайян устама билан муддатли тўлов асосида сотади.
Шу сабабли банк қуйидаги масалаларни ҳам аниқлаштиради:
- мижознинг даромади қанча?
- у тўловларни амалга ошира оладими?
- актив ҳақиқатан мавжудми?
- молиялаштириш мақсади нима?
- мижознинг бизнеси шариат нуқтаи назаридан жоизми?
- танланган шартнома мазкур амалиётга мос келадими?
- гаров ёки кафолат талаб этиладими?
- қандай хатарлар мавжуд?
- мижознинг молиявий ҳолати ёмонлашса нима қилинади?
IFSB ёндашувида ҳам молиялаштириш хатарини баҳолаш учун ҳар бир ислом молиялаштириш воситаси (битими)нинг хусусиятини ҳисобга олиши кераклиги белгиланган.
2. Биринчи босқич — мижоз ҳақида маълумот йиғиш
Ислом банки одатда мижознинг фақат паспорт маълумотлари билан чекланмайди.
Молиялаштириш суммаси ва турига қараб қуйидаги маълумотлар таҳлил қилиниши мумкин:
Жисмоний шахс бўлса:
- иш жойи;
- ойлик даромади;
- бошқа даромад манбалари;
- мавжуд қарзлари ва бошқа молиявий мажбуриятлари;
- оилавий харажатлари;
- кредит тарихи (тўлов интизоми);
- активлари;
- гаров ёки кафиллик масаласи;
Тадбиркорлик субъекти бўлса:
- молиявий ҳисоботлар;
- банк ҳисобварағи айланмаси;
- солиқ маълумотлари;
- савдо ҳажми;
- харажатлар;
- соф пул оқими;
- дебиторлик ва кредиторлик қарздорлик;
- мавжуд молиялаштиришлар (қарзлари);
- кредит (молиялаштириш) тарихи;
- бизнес тарихи;
- раҳбарият тажрибаси;
- тармоқдаги ҳолати;
- асосий харидор ва етказиб берувчилар;
- бизнес режа.
Демак, «қанча пул сўраяпти?» деган савол билан бирга «бу пул қаердан қайтиб келади?» деган савол туради.
3. Энг муҳим кўрсаткич — пул оқими
Ислом банки учун мижознинг активлари муҳим, лекин пул оқими янада муҳим.
Масалан, тадбиркорнинг 5 млрд сўмлик биноси бор.
Лекин унинг бизнеси ҳар ой зарар кўраётган бўлса, фақат бинога қараб уни 2 млрд сўм миқдорида молиялаштириш оқилона қарор эмас.
Аксинча, активлари 1 млрд сўм бўлган, лекин ҳар ой барқарор 300 млн сўм эркин пул оқими яратаётган корхона молиялаштириш нуқтаи назаридан жозибадорроқ бўлиши мумкин.
Шунинг учун банк:
Тушум → операцион харажатлар → солиқлар → мавжуд мажбуриятлар → эркин пул оқими
занжирини таҳлил қилади.
4. Реал мисол: «Baraka Textile»
Фараз қилайлик, Ўзбекистондаги «Baraka Textile» корхонаси ислом банкидан 1 млрд сўмлик Муробаҳа асосида молиялаштириш сўради.
Корхонанинг ўртача ойлик тушуми: 500 млн сўм
Операцион харажатлари: 350 млн сўм
Шунда тахминий операцион пул оқими:
500 – 350 = 150 млн сўм
Банк энди: «1 млрд сўм бериш мумкинми?» деган саволни эмас, қуйидаги саволларни беради:
а) 150 млн сўмлик пул оқими барқарорми?
Сўнгги 6–12 ой таҳлил қилинади.
б) Корхонанинг бошқа мажбуриятлари борми?
Масалан, ҳар ой 70 млн сўм бошқа тўловлар мавжуд бўлса, бу пул оқимига жиддий таъсир қилади.
в) Савдо тушуми қай даражада барқарор?
Агар тушумнинг 60 фоизи битта харидорга боғлиқ бўлса, концентрация хатари юқори.
г) Актив ҳақиқатан керакми?
Муробаҳа асосида молиялаштириш бизнес эҳтиёжи билан боғлиқ бўлиши керак.
д) Актив Шариат нуқтаи назаридан мақбулми?
Банк молиялаштирилаётган фаолият тури ва активнинг Шариатга мувофиқлигини ҳам текширади.
е) Гаров борми?
Мижознинг ва лойиҳанинг хатари қандай баҳоланишига қараб турли хил (қийматдаги) гаров ёки кафолат талаб қилиниши мумкин.
IFSB ёндашувида ҳам Шариатга мувофиқ ва ҳуқуқий жиҳатдан ижро этиладиган гаровлар ҳамда кафолатлар кредит хатарини камайтириш воситаси сифатида кўрилади.
5. Хориж тажрибаси: Малайзия
Малайзия — ислом банк-молия тизими энг ривожланган мамлакатлардан бири.
Bank Negara Malaysia (Марказий банк) ислом банклари учун алоҳида тартибга солиш ҳужжатларини ишлаб чиққан. Банкнинг расмий платформасида Islamic Banking бўйича Credit Risk, Shariah Contract Framework, Islamic Banking Window ва бошқа бир қатор ҳужжатлар мавжуд.
Малайзия амалиётининг муҳим жиҳати шундаки, хатар мижознинг ўзигагина эмас, балки шартноманинг табиатига ҳам боғланади.
Масалан: Муробаҳа асосида молиялаштиришда
Асосий эътибор:
- мижознинг тўлов қобилияти;
- актив;
- дебиторлик қарзлари;
- мижознинг ҳамкор-контрагенти;
- гаров;
- тўлов тарихи га қаратилади.
Ижара асосида молиялаштиришда
Қўшимча равишда:
- активнинг ҳолати;
- активнинг қолдиқ қиймати;
- активга эгалик билан боғлиқ хатарларга қаратилади
Мушорака/Музораба
Бу ерда оддий «қарзни қайтариш қобилияти»дан кўра:
- бизнеснинг рентабеллиги;
- бошқарув сифати/услуби;
- бизнес режа;
- бозор ҳолати;
- капитал йўқотилиши эҳтимоли;
- фойдани тақсимлаш механизми муҳимроқ бўлади.
IFSB ҳам Мушорака ва Музораба каби фойда ва зарарни тақсимлашга асосланган инвестицияларда капиталнинг йўқотилиш эҳтимоли сабабли янада жиддий due diligence зарурлигини таъкидлайди.
6. Малайзияда яна бир муҳим жиҳат — ички рейтинг тизими
Халқаро ислом банк амалиётида мижозни баҳолаш «ҳа/йўқ» шаклида эмас.
Банклар мижозларнинг хатар профилини рейтинглар орқали ҳам баҳолайди.
Малайзиядаги Bank Islam амалиётига оид молиявий ҳисоботларда кредит хатарини бошқариш доирасида:
- кредит рейтинг методологиялари;
- молиялаштиришни тасдиқлаш ваколатлари;
- гаров ва уни баҳолаш;
- муаммоли молиялаштиришни қайта тузиш;
- эрта огоҳлантириш сигналлари;
- watchlist (яъни мижозни назорат рўйхатига киритиш)
каби механизмлар қўлланиши кўрсатилган.
Бу жуда муҳим. Чунки банк мижозни молиялаштириш берилганидан кейин ҳам кузатишда давом этади.
7. «Молиялаштириш берилди — иш тугади» эмас
Ислом банкида хатарни бошқариш молиялаштириш берилган куни тугамайди. Масалан, банк корхонани Муробаҳа битими асосида 3 йил муддатга молиялаштирди.
Биринчи йил: тўловлар ўз вақтида.
Иккинчи йил:
- тушум 20% камайди;
- асосий харидорлардан бири кетди;
- харажатлар ошди.
Банк буни кутиб ўтирмаслиги керак.
Унда Early Warning Signals — эрта огоҳлантириш сигналлари ишлаши керак.
Малайзия банк амалиётида бундай сигналлар портфель ёки муайян молиялаштиришни қўшимча текширувга ўтказиш ва муаммо кучайишидан олдин чора кўриш учун қўлланади.
8. БАА тажрибаси: Abu Dhabi Islamic Bank
Яна бир қизиқ мисол — Abu Dhabi Islamic Bank.
Банкнинг 2025 йиллик ҳисоботида кредит хатарини баҳолашда forward-looking Expected Credit Loss (ECL) ёндашуви қўлланиши кўрсатилган.
Бунда:
- Stage 1 — нормал ҳолат;
- Stage 2 — кредит хатари сезиларли ошган;
- Stage 3 — тўловни амалга оширмаслик эҳтимоли юзага келган/муаммоли ҳолат
каби босқичлардан фойдаланилади.
Банк хатарни баҳолашда Probability of Default (PD), Loss Given Default (LGD), Exposure at Default (EAD) каби кўрсаткичлардан ҳам фойдаланади.
Бу ерда энг муҳим ғоя:
Банк мижознинг бугунги ҳолатини эмас, унинг келажакдаги тўлов қобилиятини ҳам баҳолайди.
9. БААда гаров ҳам мижознинг хатар профилига боғлиқ
Abu Dhabi Islamic Bank ҳисоботида гаровнинг тури ва миқдори контрагентнинг кредит хатарини баҳолаш асосида белгиланиши қайд этилган.
Амалиётда:
- кўчмас мулк;
- ҳаракатланувчи активлар;
- қимматли қоғозлар;
- депозитларга боғлиқ ҳуқуқлар;
- бошқа активлар каби таъминотлар қўлланади. Банк гаровнинг бозор қийматини мунтазам кузатиб боради.
Демак:
Гаров = молиялаштириш бериш учун ягона асос эмас.
У — хатарни камайтириш воситаларидан бири, холос.
10. Emirates Islamic: рақамлаштириш ва хатарни бошқариш
Emirates Islamic 2025 йилда мижозларни молиялаштириш ҳажмини сезиларли оширган ва рақамли технологияларга инвестицияларни кучайтирган.
Банк 2025 йил якунида:
- мижозлар молиялаштиришини 89 млрд дирҳамга;
- NPF нисбатини **2,6%**га;
- NPF қоплаш коэффициентини **152,1%**га
етказганини маълум қилди.
Бу рақамларнинг ўзи мижоз танлаш методологиясини тўлиқ очиб бермайди. Аммо улар замонавий ислом банкида кредит сифати, хатарни баҳолаш, мониторинг ва рақамли технологиялар бир-бири билан узвий боғланганини кўрсатади.
11. Энг муҳим фарқ: мижоз + шартнома биргаликда баҳоланади
Ислом банкида:
«Мижоз яхши экан — молиялаштириш бериш мумкин»
деган ёндашув етарли эмас.
Тўғри ёндашув:
Мижоз + амалиёт + актив + шартнома + пул оқими + шариат + хатар
биргаликда баҳоланади.
12. Шариатга мувофиқлик — кредит скорингидан алоҳида эмас
Ислом банки учун яна бир ўзига хос жиҳат — Shariah compliance risk.
Масалан, мижознинг:
- алкогол савдоси;
- қимор;
- фоизга асосланган айрим амалиётлар;
- Шариатга зид бошқа фаолиятлари
мавжуд бўлса, унинг молиявий кўрсаткичлари яхши бўлган тақдирда ҳам битимни молиялаштириш масаласи Шариат нуқтаи назаридан алоҳида кўриб чиқилади.
Малайзияда Shariah Advisory Council of Bank Negara Malaysia ислом молия учун Шариат масалалари бўйича энг юқори ваколатли идора сифатида фаолият юритади ва унинг қарорлари ислом молия маҳсулотларини шакллантириш ва амалга оширишда асосий манбалардан бири ҳисобланади.
13. Стресс-тест: «агар вазият ёмонлашса нима бўлади?»
Замонавий банк амалиётида фақат оптимистик сценарий эмас, балки аксинча ҳолат ҳам ўрганилади.
Масалан, «Baraka Textile» учун:
Базавий сценарий:
Тушум — 500 млн сўм.
20% пасайиш:
Тушум — 400 млн сўм.
Харажатлар 10% ошса:
385 млн сўм.
Шунда пул оқими кескин қисқаради.
Банк:« Мижоз оддий шароитда тўлай оладими?» билан бирга:
«Сотув 20–30% тушса ҳам тўловларни амалга ошира оладими?» деган саволни ҳам беради.
Бу ёндашув IFSBнинг стресс-тест бўйича ёндашувига мос келади: молия муассасаси салбий иқтисодий ва молиявий омиллар таъсирида ўз хатарларини қандай бошқаришини баҳолаши керак.
14. Ислом банки мижозни баҳолашда 10 та асосий савол
Амалиёт учун бу жараённи қуйидагича эслаб қолиш мумкин:
- Ким? Мижоз ким ва унинг молиявий интизоми қандай?
2. Қанча? Унга ҳақиқатда қанча молиялаштириш керак?
3. Нима учун? Молиялаштириш мақсади нима?
4. Қайтариш манбаси нима? Пул қаердан келади?
5. Пул оқими қандай? Мижознинг эркин пул оқими етарлими?
6. Қандай шартнома? Муробаҳа, Ижара, Мушорака, Музораба ёки бошқа битимми?
7. Қандай хатар бор? Контрагент, бозор, ликвидлик, операцион ёки Шариат хатари борми?
8. Қандай таъминот бор? Гаров, кафолат ёки бошқа хатарни камайтириш воситаси борми?
9. Бизнес ҳалолми? Фаолият ва молиялаштирилаётган амалиёт Шариатга мувофиқми?
🔟 Агар вазият ёмонлашса-чи? Стресс-сценарийда мижоз ўз мажбуриятини бажара оладими?
15. Ўзбекистон учун қандай хулоса чиқариш мумкин?
Ўзбекистонда ислом банк хизматлари институционал жиҳатдан шаклланаётган шароитда хориж тажрибасидан энг муҳим сабоқ — исломий молиялаштиришни оддий «фоизсиз кредит» модели сифатида қабул қилмаслик.
Малайзия тажрибаси бизга:
шартнома + хатарни бошқариш + Шариат бошқаруви
тизимини кўрсатади.
БАА тажрибаси:
кредит скоринги + ECL + ички рейтинг + гаров + рақамли технология
уйғунлашганини кўрсатади.
IFSB эса ислом молия муассасалари учун:
due diligence + контрагент хатарини баҳолаш + шартномага хос хатарлар + Шариатга мувофиқ хатарни камайтириш + стресс-тест
каби ёндашувларни белгилаб беради.
ХУЛОСА
Ислом банкида мижознинг молиялаштиришга лаёқатлилигини баҳолашни битта кўрсаткич билан ифодалаб бўлмайди.
Энг муҳими эса шу:
Ислом банки мижозга фақат «пул бераманми ёки йўқми?» деб қарамайди. У мижознинг иқтисодий фаолияти, реал активи, пул оқими, танланган шартнома, Шариат талаблари ва эҳтимолий хатарларни бир бутун тизим сифатида баҳолайди.
Шу жиҳатдан ислом банкида молиялаштиришга лаёқатлиликни баҳолаш — оддий кредит скоринги эмас, балки молиявий, иқтисодий ва Шариат мезонларини бирлаштирган комплекс қарор қабул қилиш жараёнидир.
Фойдаланилган манбалар:
- IFSB-1 — Guiding Principles of Risk Management for Institutions Offering Only Islamic Financial Services — контрагентни due diligence қилиш, риск профилини баҳолаш ва молиялаштиришдан олдин етарли маълумот йиғиш талаблари.
- IFSB-22 — Revised Standard on Disclosures to Promote Transparency and Market Discipline for Institutions Offering Islamic Financial Services — исломий молияда кредит таваккалчилиги, шартнома турлари ва риск экспозициялари.
- IFSB-13 — Guiding Principles on Stress Testing for Institutions Offering Islamic Financial Services — дефолт, пул оқими, стресс сценарийлари, гаров ва кафолатларни баҳолаш.
- AAOIFI — Illustrative Financial Statements for Islamic Banks and Similar Institutions — контрагентларнинг кредит қобилиятини мониторинг қилиш ва муробаҳа, салам, истиcна, ижара каби шартномаларда кредит таваккалчилигини бошқариш.
Тадқиқотчи Дилдора Эгамбердиева тайёрлади
@IslomMoliyasi